2025年8月3日日曜日

画像版 YM 250725 乙4号証 中野晴行裁判官 山名学訴訟

画像版 YM 250725 乙4号証 中野晴行裁判官 山名学訴訟

訴訟物=<< 山名学委員が内容虚偽の不開示決定妥当理由を故意にでっち上げた事実を原因として発生した知る権利の侵害を理由とした慰謝料請求事件 >>


Ⓢ YM 250725 被告証拠説明書(1) 中野晴行裁判官 山名学訴訟 

http://blog.livedoor.jp/marius52/archives/5618045.html


**********

https://imgur.com/a/BCNjGXy

http://blog.livedoor.jp/marius52/archives/5618547.html

https://marius.hatenablog.com/entry/2025/08/03/053606

https://ameblo.jp/bml4557/entry-12920428831.html

https://plaza.rakuten.co.jp/marius/diary/202508030003/


*******************

1 YM 250725 乙4号証 01中野晴行裁判官 山名学訴訟

https://imgur.com/a/aNCYNM0

https://livedoor.blogimg.jp/marius52/imgs/d/1/d12eb868.jpg


2 YM 250725 乙4号証 02中野晴行裁判官 山名学訴訟

https://imgur.com/a/NP29GaO

https://livedoor.blogimg.jp/marius52/imgs/2/4/24e5e0e0.jpg


3 YM 250725 乙4号証別紙 03中野晴行裁判官 山名学訴訟

https://imgur.com/a/gJRD2TK

https://livedoor.blogimg.jp/marius52/imgs/d/8/d8b27d08.jpg


****

4 YM 250725 乙4号証別紙 04中野晴行裁判官 山名学訴訟

https://imgur.com/a/ewK3Ify

https://livedoor.blogimg.jp/marius52/imgs/2/a/2a160c92.jpg


5 YM 250725 乙4号証別紙 05中野晴行裁判官 山名学訴訟

https://imgur.com/a/bXQhRmB

https://livedoor.blogimg.jp/marius52/imgs/2/7/273174ee.jpg


*******************


画像版 YM 250725 乙3号証 中野晴行裁判官 山名学訴訟

画像版 YM 250725 乙3号証 中野晴行裁判官 山名学訴訟

訴訟物=<< 山名学委員が内容虚偽の不開示決定妥当理由を故意にでっち上げた事実を原因として発生した知る権利の侵害を理由とした慰謝料請求事件 >>


Ⓢ YM 250725 被告証拠説明書(1) 中野晴行裁判官 山名学訴訟 

http://blog.livedoor.jp/marius52/archives/5618045.html


▼ 乙3号証については、写しであることについて否認する

否認理由は、●表示がある文書が発出されることはないことが理由である。

しかしながら、写しと称して、●表示のある文書を出している。


*******************

YM 250725 乙3号証 中野晴行裁判官 山名学訴訟

https://imgur.com/a/1uxHoRq

http://blog.livedoor.jp/marius52/archives/5618240.html

https://livedoor.blogimg.jp/marius52/imgs/9/3/93ecdf60.jpg

https://marius.hatenablog.com/entry/2025/08/03/052407

https://ameblo.jp/bml4557/entry-12920428269.html

https://plaza.rakuten.co.jp/marius/diary/202508030002/


******************


画像版 YM 250725 乙2号証 中野晴行裁判官 山名学訴訟

画像版 YM 250725 乙2号証 中野晴行裁判官 山名学訴訟

訴訟物=<< 山名学委員が内容虚偽の不開示決定妥当理由を故意にでっち上げた事実を原因として発生した知る権利の侵害を理由とした慰謝料請求事件 >>


Ⓢ YM 250725 被告証拠説明書(1) 中野晴行裁判官 山名学訴訟 

http://blog.livedoor.jp/marius52/archives/5618045.html


*******************

YM 250725 乙2号証 中野晴行裁判官 山名学訴訟

https://imgur.com/a/9u2Pbvq

http://blog.livedoor.jp/marius52/archives/5618203.html

https://livedoor.blogimg.jp/marius52/imgs/1/3/13f9c91b.jpg

https://marius.hatenablog.com/entry/2025/08/03/051331

https://ameblo.jp/bml4557/entry-12920427836.html

https://plaza.rakuten.co.jp/marius/diary/202508030001/


****************


画像版 YM 250725 乙1号証 中野晴行裁判官 山名学訴訟

画像版 YM 250725 乙1号証 中野晴行裁判官 山名学訴訟

訴訟物=<< 山名学委員が内容虚偽の不開示決定妥当理由を故意にでっち上げた事実を原因として発生した知る権利の侵害を理由とした慰謝料請求事件 >>


Ⓢ YM 250725 被告証拠説明書(1) 中野晴行裁判官 山名学訴訟 

http://blog.livedoor.jp/marius52/archives/5618045.html


*******************

YM 250725 乙1号証 中野晴行裁判官 山名学訴訟

https://imgur.com/a/96krZBG

http://blog.livedoor.jp/marius52/archives/5618202.html

https://livedoor.blogimg.jp/marius52/imgs/e/c/ec33e091.jpg

https://marius.hatenablog.com/entry/2025/08/03/050234

https://ameblo.jp/bml4557/entry-12920427484.html

https://plaza.rakuten.co.jp/marius/diary/202508030000/


**************


2025年8月2日土曜日

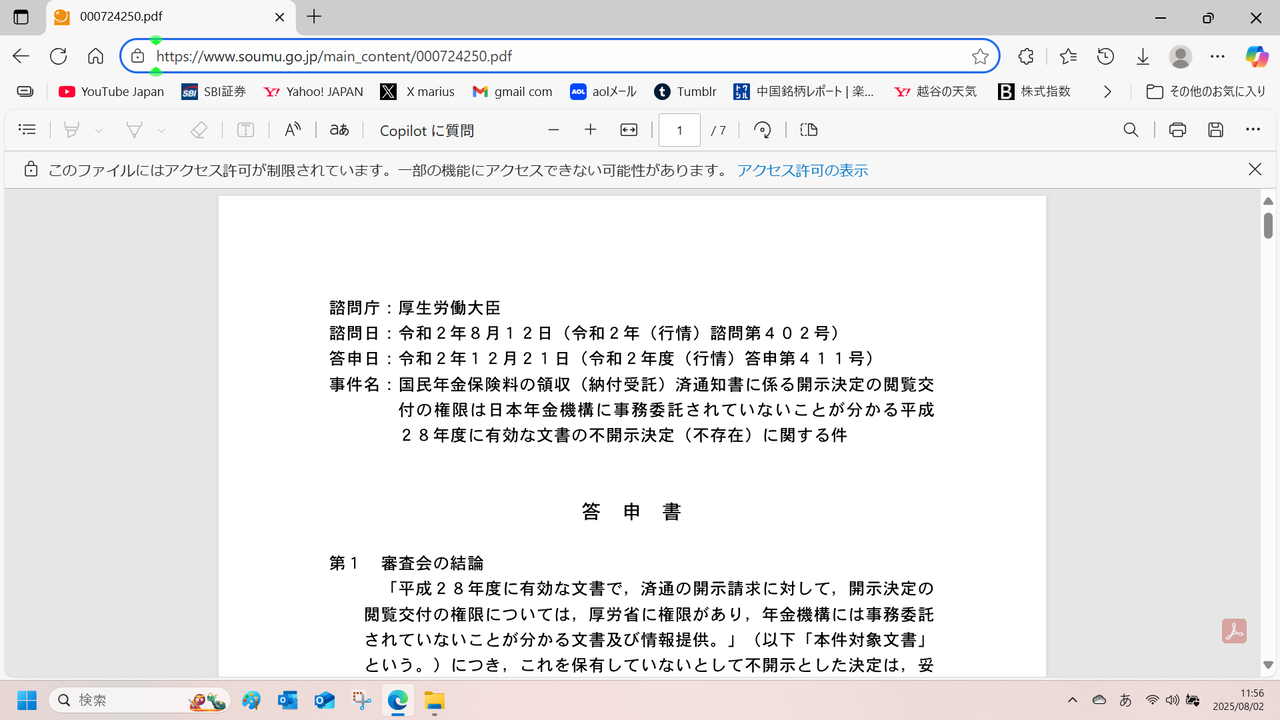
テキスト版 TS201221高野修一答申書 令和2年度(行情)答申第411号

テキスト版 TS201221高野修一答申書 令和2年度(行情)答申第411号

https://www.soumu.go.jp/main_content/000724250.pdf


Ⓢ アクセス制限 (行情)答申第411号

https://imgur.com/a/pwJpzGm

http://blog.livedoor.jp/marius52/archives/5618503.html

https://livedoor.blogimg.jp/marius52/imgs/3/4/34fb0e69.png

https://marius.hatenablog.com/entry/2025/08/02/164257

https://ameblo.jp/bml4557/entry-12920363381.html

https://plaza.rakuten.co.jp/marius/diary/202508020002/


**************

諮問庁:厚生労働大臣

諮問日:令和2年8月12日(令和2年(行情)諮問第402号)

答申日:令和2年12月21日(令和2年度(行情)答申第411号)

事件名:国民年金保険料の領収(納付受託)済通知書に係る開示決定の閲覧交

付の権限は日本年金機構に事務委託されていないことが分かる平成

28年度に有効な文書の不開示決定(不存在)に関する件


答 申 書


第1 審査会の結論

「平成28年度に有効な文書で,済通の開示請求に対して,開示決定の

閲覧交付の権限については,厚労省に権限があり,年金機構には事務委託

されていないことが分かる文書及び情報提供。」(以下「本件対象文書」

という。)につき,これを保有していないとして不開示とした決定は,妥

当である。


第2 審査請求人の主張の要旨

1 審査請求の趣旨

本件審査請求の趣旨は,行政機関の保有する情報の公開に関する法律

(以下「法」という。)3条の規定に基づく開示請求に対し,令和2年1

月8日付け厚生労働省発年0108第1号により厚生労働大臣(以下「厚

生労働大臣」,「処分庁」又は「諮問庁」という。)が行った不開示決定

(以下「原処分」という。)について,その取消しを求めるというもので

ある。


2 審査請求の理由

審査請求人の主張する審査請求の理由は,審査請求書によると,おおむ

ね以下のとおりである。

原処分は,不当である。

(1)経緯

ア 本件開示請求文言:「平成28年度に有効な文書で,済通の開示請

求に対して,開示決定の閲覧交付の権限については,厚労省に権限が

あり,年金機構には事務委託はされていないことが分かる文書及び情

報提供。」

イ 原処分で特定された文書名:(上記第1に掲げるとおり。また,上

記アに同じ。)

ウ 不開示とされた理由(厚生労働省の主張):本件対象文書「につい

ては,令和元年12月18日付け補正依頼に記載した理由から,作成

又は取得した事実はなく,保有していないため不開示とした。」

<1p>


(2)厚生労働省の主張に対する認否等

ア 特定した文書に誤りがある。

(ア)本件開示請求文言は,「年金機構には事務委託されていないこと

が分かる文書」である。

(イ)本件対象文書は,国民年金保険料の収納事務に係る文書である。

(ウ)厚生労働大臣は,「年金機構には事務委託されていないことが分

かる文書」は作成・取得していないと明記している。「年金機構に

は事務委託されていることが分かる文書」は作成・取得していない

とは言っていない。

(エ)「事務委託されていることが分かる文書」が本件対象文書である

ことの認否は,争点である。

(オ)「事務委託されている事実」が分かれば,「事務委託されていな

い事実」が分かる関係にある。厚生労働大臣は,「年金機構に事務

委託されていることが分かる文書」を特定すべきである。

(カ)「事務委託されていることが分かる文書」ならば,存在し,保有

している。以下の文書は,本件対象文書である。

a 国民年金保険料の納付受託事務に関する契約書

b 国民年金保険料の納付受託取扱要領

c 国民年金保険料の納付受託事務に係る実施要領

d 国民年金保険料の納付受託事務に関する契約書に関係して,厚

生労働省から年金機構宛てに出した文書すべて

e 国民年金保険料の納付受託事務に関する契約書に関係して,年

金機構から取得した文書すべて

(キ)厚生労働大臣は,上記(カ)に掲げる文書を開示する義務がある。


イ 原処分の不開示の理由は,違法である。

(ア)厚生労働大臣が交付した本件不開示決定通知書は,虚偽有印公文

書に該当する文書であり,交付した行為は,虚偽有印公文書行使罪

に該当する行為である。

(イ)不開示の理由として,「令和元年12月18日付け補正依頼に記

載した理由」としていることは,違法である。

令和元年12月18日付け補正依頼書は,以下の点から,軽微な

文書であり,正規の手続である決裁を飛ばした文書である。

a 発番表示がない。

b 決裁印も押されていない。

c 決裁者名の記載もない。

軽微な文書は,交付した直後に破棄できる文書であり,明日にで

も作成できる文書である。軽微な文書に記載されている内容を指示

して不開示の理由としていることは,厚生労働大臣による決裁を受

<2p>


けていない不開示理由であり,違法である。

(ウ)上記アの理由を明示すると,厚生労働大臣の決裁を得られないこ

とから,「令和元年12月18日付け補正依頼に記載した理由」と

することでワンクッションを置き,決裁を受けたものである。

決裁文書に明記すれば違法が明らかになるため,本件不開示決定

通知書に記載することを回避したものである。(以下略)


第3 諮問庁の説明の要旨

1 本件審査請求の経緯

(1)審査請求人は,令和元年12月3日付け(同月4日受付)で処分庁に

対し,法の規定に基づき本件対象文書の開示請求を行った。

(2)これに対して処分庁は,「国民年金保険料の領収(納付受託)済通知

書については,厚生労働省の行政文書であるため,厚生労働省で開示決

定等を行い,当該文書の閲覧交付は厚生労働省で行うこととなる」こと

及びそれゆえ本件対象文書を「保有していない」ことを伝えるとともに,

本件開示請求の取下げ希望の有無を確認するため,令和元年12月18

日付けで「開示請求内容の確認について(補正依頼)」(以下「開示請

求補正依頼」という。)を送付したところ,同月20日付け(同月23

日受付)で審査請求人から回答があり,本件開示請求を取り下げない旨

を確認した。

(3)上記(2)を踏まえ,処分庁は,本件対象文書について,「令和元年

12月18日付け補正依頼に記載した理由から,作成又は取得した事実

はなく,保有していない」ことを理由として,不開示の原処分を行った。

(4)審査請求人は,令和2年3月31日付け(同年4月1日受付)で本件

審査請求を提起したが,審査請求書の記載では,審査請求の趣旨及び理

由が不明であったため,処分庁は,審査請求の趣旨及び理由を明確に記

載するよう補正を求める文書(以下「審査請求補正依頼」という。)を

同年6月18日付けで審査請求人に送付した。

(5)令和2年7月1日に審査請求人から回答が送付されたが,その内容を

確認してもなお審査請求の趣旨及び理由が不明であったため,処分庁は,

改めて2回目の審査請求補正依頼を同日付けで送付した。

(6)2回目の回答提出期限である令和2年7月15日までに回答が得られ

なかったため,処分庁は,2回目の審査請求補正依頼と同内容の3回目

の審査請求補正依頼を同日付けで送付した。

(7)令和2年7月17日に審査請求人から回答が送付され,「趣旨が分ら

ないというが,このように理解したが,それでよいか確認をお願いしま

すと書いてくるよう。理解した内容について回答が来たら,厚労省に行

って説明する」旨記載されていた。

(8)処分庁は,1回目の審査請求補正依頼に対する審査請求人の回答から

<3p>


審査請求の趣旨及び理由と思われる箇所を抜粋し,その内容でよいか確

認するため,4回目の審査請求補正依頼を令和2年7月21日に送付し

たが,同年8月4日の提出期限までに回答及び審査請求人の来訪はなか

った。

(9)これまでの再三にわたる審査請求の趣旨及び理由の確認において,明

確な回答が得られないため,4回目の審査請求補正依頼に記載した以下

の2点を本件審査請求の趣旨及び理由として諮問を行うものである。

① 「事務委託されている事実」が分かれば,「事務委託されていない

事実」が分かる関係にある。厚生労働大臣は,「年金機構に事務委託

されていることが分かる文書」を特定すべきである。

② 厚生労働大臣が交付した本件不開示決定通知書は,虚偽有印公文書

作成罪に該当する文書であり,交付した行為は,虚偽有印公文書行使

罪に該当する行為である。


2 諮問庁としての考え方

厚生労働省において,本件対象文書は保有しておらず,不開示とした原

処分は妥当であると考える。


3 理由(原処分の妥当性について)

(1)上記1(9)①の主張について

国民年金保険料の領収(納付受託)済通知書(以下「領収通知書」と

いう。)は,厚生労働省の行政文書であるため,開示決定等を行うのは

厚生労働省であり,当該文書の閲覧交付も厚生労働省で行う。当該文書

の閲覧交付事務を日本年金機構に事務委託するものではなく,したがっ

て「事務委託していないことが分かる文書」も作成していないため,審

査請求人の主張は当たらないものと考える。

(2)上記1(9)②の主張について

審査請求人は,審査請求書(上記第2の2(1)イ(イ))において,

「軽微な文書に記載されている内容を指示して,不開示理由としている

ことは,厚生労働大臣による決裁を受けていない不開示理由文言であり,

違法である」旨を主張している。しかし,処分庁は,不開示理由を記載

している令和元年12月18日付けの開示請求補正依頼(審査請求人の

いう「軽微な文書」)を添付して原処分の決裁を行い,本件不開示決定

通知書を審査請求人へ送付する際には,審査請求人が不開示理由を確認

できるように当該補正依頼の写しを同封している。このため,審査請求

人の主張は当たらないものと考える。


4 結論

以上のとおり,原処分は妥当であり,本件審査請求は棄却すべきものと

考える。


第4 調査審議の経過

<4p>


当審査会は,本件諮問事件について,以下のとおり,調査審議を行った。

① 令和2年8月12日  諮問の受理

② 同日        

諮問庁から理由説明書を収受

③ 同年11月26日   審議

④ 同年12月17日   審議

第5 審査会の判断の理由

1 本件対象文書について

本件開示請求に対し,処分庁は,本件対象文書を保有していないとして

不開示とする原処分を行い,諮問庁も原処分を妥当としているので,以下,

本件対象文書の保有の有無について検討する。


2 本件対象文書の保有の有無について

(1)理由説明書の記載(上記第3の1(3))及び当審査会事務局職員を

して諮問庁に対し詳細な説明を求めさせたところによると,諮問庁は,

本件対象文書の保有の有無について,おおむね以下のとおり説明する。

ア 本件開示請求は,領収通知書の法又は行政機関の保有する個人情報

の保護に関する法律(以下「行個法」という。)の規定に基づく開示

決定に係る閲覧又は交付の権限について,厚生労働省に権限があり,

日本年金機構に事務委託されていないことが分かる文書の開示を求め

るものであると解される。

イ 国民年金保険料の納付委託については,国民年金法92条の3第1

項2号の「納付事務を適正かつ確実に実施することができると認めら

れ,かつ,政令で定める要件に該当する者として厚生労働大臣が指定

するもの」に該当する者として,コンビニエンスストア(以下「コン

ビニ」という。)本部運営会社各社が厚生労働大臣の指定を受けてい

る。

ウ また,「国民年金保険料の納付受託取扱要領」(平成27年4月厚

生労働省年金局事業管理課・日本年金機構国民年金部。以下「要領」

という。)により,コンビニ店舗は,被保険者から納付された保険料

を取りまとめてコンビニ本部へ送付し,同本部では,保険料の国庫へ

の納付手続を行うこととされている。

エ 領収通知書は,コンビニ店舗において被保険者へ交付する領収(納

付受託)証書を切り離した残りの部分に相当し,要領に基づき,コン

ビニ店舗からコンビニ本部に送付し,同本部において,3年を経過す

る年度末まで保存することとされているが,被保険者の氏名,基礎年

金番号,納付額等が印字され,歳入徴収官(厚生労働省年金局事業管

理課長)宛てに通知する形となっていることから,厚生労働省の行政

文書である。

オ このため,領収通知書の法又は行個法の規定に基づく開示請求につ

5

いては,厚生労働省が受け付け,開示の実施に当たり,通常,コンビ

ニ本部から領収通知書の写しを取り寄せた上で,開示請求者に対して

閲覧に供するか,又は交付を行っており,閲覧又は交付の権限が日本

年金機構に事務委託されていることはなく,また,事務委託されてい

ないことが分かる文書も特段作成,取得していない。

なお,開示請求等の権限又は事務については,法17条及び行個法

46条において当該行政機関の職員に委任することができるが,独

立行政法人等への委任に関する規定はない。

カ 以上のことから,処分庁において,本件対象文書を作成,取得して

おらず,本件対象文書を保有していないとして不開示とした原処分は

妥当であると考える。

(2)当審査会において,関係法令の規定を確認するとともに,諮問庁から

要領及び領収通知書の様式の提示を受けて確認したところ,関係法令,

要領及び領収通知書の様式については,上記(1)イないしエの諮問庁

の説明のとおりであることが確認された。

このため,本件対象文書を保有していないとする上記(1)カの諮問

庁の説明は,法令等に基づくものであり,不自然,不合理であるとは認

められず,また,これを覆すに足りる特段の事情も認められない。

したがって,厚生労働省において本件対象文書を保有していないとす

る上記(1)の諮問庁の説明は是認せざるを得ない。


3 審査請求人の主張について

(1)審査請求人は,審査請求書(上記第2の2(2)イ)において,原処

分について理由の提示の不備を主張しているものと解される。

そこで,本件不開示決定通知書(以下「本件通知書」という。)の

「不開示とした理由」を確認すると,本件対象文書を取得,保有してい

ない理由として,「令和元年12月18日付け補正依頼に記載した理由

から」と記載されているのみであり,本件通知書に処分の理由が端的に

記載されているということはできない。また,当該補正依頼が別紙とし

て明記され本件通知書と一体化する形が取られているわけでもない(諮

問書のつづりを見ても当該補正依頼との一体性は確認できない。)。

しかしながら,理由説明書(上記第3の3(2))における諮問庁の

説明によると,本件通知書を「送付する際,審査請求人が不開示理由を

確認できるように当該補正依頼の写しを同封した」としていることを踏

まえると,原処分が理由の提示の不備に当たるとするには及ばないもの

と認められる。


(2)審査請求人のその他の主張は,当審査会の上記判断を左右するもので

はない。


4 付言

<6p>


処分の理由は,本来,処分内容とともに,端的にかつ一体的に提示され

ることが望ましいことはいうまでもない。

本件においては,上記3(1)の理由により,原処分が理由の提示の不

備に当たるとするには及ばないが,処分庁においては,今後,この点につ

いて適切に対処することとすべきである。


5 本件不開示決定の妥当性について

以上のことから,本件対象文書につき,これを保有していないとして不

開示とした決定については,厚生労働省において本件対象文書を保有して

いるとは認められず,妥当であると判断した。


(第3部会)

委員 髙野修一,委員 久末弥生,委員 葭葉裕子

<7p>


*************


テキスト版 TS 210222髙野修一答申書=答申第467号 契約書の表紙 原本閲覧拒否

テキスト版 TS 210222髙野修一答申書=答申第467号 契約書の表紙 原本閲覧拒否

https://www.soumu.go.jp/main_content/000734148.pdf

http://blog.livedoor.jp/marius52/archives/5618385.html

https://marius.hatenablog.com/entry/2025/08/02/095735

https://ameblo.jp/bml4557/entry-12920280177.html

https://plaza.rakuten.co.jp/marius/diary/202508020001/


****************

委員 髙野修一

https://imgur.com/a/HwHFB5Z

https://note.com/grand_swan9961/n/nb97abfacb455

久末  弥生 大阪公立大学大学院都市経営研究科教授

委員 葭葉裕子 弁護士

=>併合審査と称して、理解しにくくしている。


Ⓢ 画像版 TS210222髙野修一答申書

https://ameblo.jp/bml4557/entry-12887615978.html


Ⓢスキャン版 TS 210222髙野修一答申書 契約書の表紙  #久末弥生委員

https://ameblo.jp/bml4557/entry-12711434323.html

「210222高野修一答申書」は、故意に作成された虚偽有印公文書である。

=>契約書(原本)を見せれば、疑問が晴れる。

しかしながら、原本を閲覧させず、閲覧させる代わりに、複写物を交付した。


*************

Ⓢ KA 250222 甲第1号証 小池晃訴訟 請願権侵害を理由とする慰謝料請求事件 週刊社会保障

https://ameblo.jp/bml4557/entry-12885472708.html

「 <機構の業務(厚年法及び国年法の規定に基づく業務)>機構が行う業務は、厚年法、国年法等に規定する事務及びこれに附帯する業務を行うこと(機構法第27条)とされている。


すなわち、法律上、機構が行う業務の具体的内容は、機構法によって定まっているのではなく、厚年法、国年法等個別法の規定に基づき規定されている、という構造になっている。(37p三段目) 」


**************

https://ameblo.jp/bml4557/entry-12887598556.html


***テキスト版 TS210222髙野修一答申書*************

諮問庁:厚生労働大臣

諮問日:令和2年9月1日(令和2年(行情)諮問第440号及び同第441号)

答申日:令和3年2月22日(令和2年度(行情)答申第467号及び同第468号)

事件名:国民年金保険料の納付受託事務に関する契約書の一部開示決定に関する件

特定法人等の国民年金保険料の納付受託事務に関する取扱要領等の一部開示決定に関する件


答 申 書

第1 審査会の結論

別紙の1及び2に掲げる文書1及び文書2(以下,併せて「本件対象文書」という。)につき,その一部を不開示とした各決定については,審査請求人が開示すべきとする部分のうち原処分で開示されている部分を除く部分を不開示としたことは,妥当である。


第2 審査請求人の主張の要旨

1 審査請求の趣旨

本件審査請求の趣旨は,行政機関の保有する情報の公開に関する法律(以下「法」という。)3条の規定に基づく開示請求に対し,令和2年5月18日付け厚生労働省発年0518第1号及び同第2号により厚生労働大臣(以下「厚生労働大臣」,「処分庁」又は「諮問庁」という。)が行った各一部開示決定(以下,順に「原処分1」及び「原処分2」といい,併せて「原処分」という。)について,その取消しを求めるというものである。


2 審査請求の理由

審査請求人の主張する審査請求の理由は,審査請求書によると,おおむね以下のとおりである。

審査請求人が厚生労働大臣から受けた原処分は,不当である。

(1)経緯

ア 開示請求文言:「国民年金保険料の納付に係る,「作成文書(全て)及び取得文書(全て)(様式すべても含む)」

イ 原処分で特定された文書名:「契約書・取扱要領・実施要領」


(2)厚生労働省の主張に対する認否等

ア 厚生労働大臣が特定した文書には遺脱がある。

契約書には,覚書・様式があることが明示されている。銀行との覚書は,以前に開示・交付されている。明らかに遺脱である。


イ 原処分の開示決定通知書は,虚偽有印公文書である。

(ア)原処分1の開示決定通知書24行目以降には,虚偽記載がある。

「当該行政文書における表紙,表紙裏,裏表紙,裏表紙裏については,事務処理上作成した事実はなく,実際に保有していないため,法9条2項の規定により,不開示とした」と記載されている。

しかしながら,契約書の裏表紙については,開示され,令和2年2月17日に交付された事実がある。

○ 平成28年4月1日付け特定法人Aと厚生労働省の契約書の1頁 契印なし

○ 上記契約書の6頁の「裏表紙」 契印あり 契印に段差があることから,袋とじされており,上記「裏表紙」に対応する「表紙」が存在する。

(イ)原処分2の開示決定通知書32行目以降には,虚偽記載がある。

「(取扱要領)における表紙,表紙裏,裏表紙,裏表紙裏,(実施要領)における表紙,表紙裏,裏表紙,裏表紙裏については,事務処理上作成した事実はなく,実際に保有していないため,法9条2項の規定により,不開示とした」と記載されている。

しかしながら,取扱要領の表紙については,開示され,令和2年2月17日に交付された事実がある。

○ 取扱要領<01> 表紙 コンビニ及び金融機関等

○ 取扱要領<02> コンビニとの取扱要領

○ 取扱要領<04> 照会窓口の設置

表紙は存在し,対応する「裏表紙」も存在する。(以下略)


(3)添付書類(略)

ア及びイ 平成28年4月1日付け契約書1頁及び6頁

ウ及びエ 取扱要領<01>及び<02>


第3 諮問庁の説明の要旨

1 本件審査請求の経緯

(1)審査請求人は,令和2年2月27日付けで処分庁に対し,法の規定に基づき「国民健康保険料の納付に係る,「作成文書(全て)及び取得文書(全て)」(様式すべても含む)」の開示請求を行った。


(2)これに対して処分庁は,開示請求内容の確認のため,令和2年3月18日付けで審査請求人に照会したところ,同月25日に「国民『健康』保険料」を「国民『年金』保険料」に訂正する旨の回答があった。


(3)処分庁は,対象文書を特定するため,令和2年3月26日付け「開示請求内容の確認について(補正依頼)」(以下「求補正1」という。)を審査請求人へ送付したところ,同月31日に「平成28年度に有効な契約に係る文書」,「覚書」,「取扱要領」,「実施要領」等が開示を希望する文書である旨の回答があった。


<3p>行目から

(4)処分庁は,法11条の規定による開示決定等の期限の特例の規定(以下「法11条の規定」という。)を適用することし,令和2年4月9日付けでその旨及び理由並びに同年5月9日(その後下記(5)の求補正2により同月16日に順延)までに相当の部分について開示決定等を行い,後続文書については,同年6月8日(同じく同月15日に順延)までに開示決定等を行うことすることを審査請求人に通知した。


(5)処分庁は,対象文書の確認及び開示請求手数料の追加納付を依頼する

ため,令和2年4月30日付け「開示請求内容の確認について(補正依頼)」(以下「求補正2」という。)を審査請求人に送付したところ,同年5月7日に審査請求人から,上記(3)の求補正1に対する回答内容にない特定2法人に係る契約書も請求に含めること及び「契約書等については,①表紙②表紙裏③裏表紙裏④裏表紙の4枚のコピーをしてください」との回答があり,開示請求手数料の追加納付があった。


(6)処分庁は,上記(4)のとおり,令和2年5月16日までに相当の部分について開示決定等を行うため,同月18日付けの原処分1により文書1について,同日付けの原処分2により文書2について,それぞれ一部開示決定を行った。


(7)なお,処分庁は,原処分の後,上記(4)の後続文書について,令和2年6月15日付け厚生労働省発年0615第4号及び同日付け同第7号による各一部開示決定(以下順に「後続処分1」及び「後続処分2」といい,併せて「後続処分」という。)を行っている。


(8)また,下記3のとおり,審査請求人が開示すべきとする文書は既に開示決定等の処分をしていることから,本件審査請求の取扱いを確認するため,令和2年8月5日付け「審査請求書にかかる確認について」を審査請求人へ送付したが,提出期限までに回答は得られなかった。


2 諮問庁としての考え方

本件審査請求に対し,原処分は妥当であると考える。


3 理由(原処分の妥当性について)

(1)審査請求人の主張について

審査請求人は,審査請求書において上記第2の2(2)アないしウのとおり主張するが,諮問庁としての説明は,以下のとおりである。


ア 主張アについて

原処分において開示された文書は,「令和2年5月9日(後に同月16日に順延)までに開示決定等を行う部分」とされた文書1及び文書2である。

なお,「覚書」及び「様式」については,覚書は後続処分2で,様式は原処分2及び後続処分2で,それぞれ開示決定している。

よって,審査請求人の主張する遺脱には当たらない。


イ 主張イ(ア)について

契約書には,表紙及び裏表紙として設けられた部分はなく,実際に保有していないため,不開示としている。

なお,審査請求人が「裏表紙」とする部分は,当該契約書の最終頁であり,原処分1及び後続処分1で開示決定された文書に含まれている。


ウ 主張イ(イ)について

原処分2の開示決定通知書の「不開示とした部分とその理由」には,文書2「(1)①の文書における裏表紙,裏表紙裏」と記載している。

文書2(1)①の文書とは,審査請求人が「表紙」があるとしている特定法人A等に係る取扱要領を指しており,原処分2の開示決定通知書の記載は誤っていない。


(2)不開示情報該当性について

ア 文書1について

(ア)文書1における法人代表者の印影は,公にすることにより,当該法人の権利,競争上の地位その他正当な利益を害するおそれがあることから,法5条2号イに該当し,不開示とすることが妥当である。

(イ)文書1の各文書の表紙,表紙裏,裏表紙,裏表紙裏は,事務処理上作成した事実はなく,実際に保有していないことから,不開示とすることが妥当である。


イ 文書2について

(ア)文書2(1)②の文書の一部には,日本年金機構の事務センターの電話番号が記載されている。これらは,独立行政法人等が行う事務又は事業に関する情報であって,公にすることにより,いたずらや偽計に使用され,独立行政法人等が必要とする際の緊急の連絡や部外との連絡の遂行に支障をおよぼすおそれがある情報である。このため,当該部分は,法5条6号柱書きに該当し,不開示とすることが妥当である。


(イ)文書2(1)①の各文書の裏表紙及び裏表紙裏並びに文書2(1)②並びに(2)の各文書の表紙,表紙裏,裏表紙及び裏表紙裏は,事務処理上作成した事実はなく,実際に保有していないことから,不開示とすることが妥当である。


4 結論

以上のとおり,原処分は妥当であり,本件審査請求は棄却すべきものと

考える。


第4 調査審議の経過

当審査会は,本件各諮問事件について,以下のとおり,併合し,調査審議を行った。

① 令和2年9月1日  諮問の受理(令和2年(行情)諮問第440号及び同第441号)

② 同日       

③ 同月17日    

諮問庁から理由説明書を収受(同上)

審議(同上)

④ 同年12月17日  審議(同上)

⑤ 令和3年2月17日 令和2年(行情)諮問第440号及び同第441号の併合並びに審議


第5 審査会の判断の理由

1 本件開示請求について

本件開示請求に対し,処分庁は,法11条の規定を適用した上で,「開示請求に係る行政文書のうちの相当の部分」として本件対象文書を特定し,その一部を法5条2号イ及び6号柱書きに該当するとして不開示とするとともに,別紙の3に掲げる部分について,これを保有していないとして不開示とする原処分を行ったところ,審査請求人は原処分の取消しを求めている。


これに対して諮問庁は原処分を妥当としていることから,以下,審査請求人が開示を求めている部分の保有の有無について検討する。

なお,審査請求人は,文書1及び文書2の不開示部分については不服を申し立てていないことから,当該部分の不開示情報該当性については判断しないこととする。


2 審査請求人が開示を求めている部分の保有の有無について

(1)審査請求人は,処分庁の求補正2に対する回答において,「契約書等については,①表紙,②表紙裏,③裏表紙裏,④裏表紙の4枚のコピーをしてください」と追記しており,本件対象文書を構成する各文書の本体部分に加えて,その「表紙,表紙裏,裏表紙裏及び裏表紙」の開示を求めているものと解される。


処分庁は,これらのうち,別紙の3に掲げる部分については,これを保有していないとして,不開示とする原処分を行った。


これに対し,審査請求人は,審査請求書(上記第2の2(2)イ)において,文書1の各文書(契約書)には契印のある「裏表紙」が,文書2(1)の各文書(取扱要領)には「表紙」がそれぞれ存在し,過去に開示されていて,裏表紙がある場合にはそれに対応する表紙が,表紙がある場合にはそれに対応する裏表紙がそれぞれ存在する旨を主張しているので,以下,検討する。


(2)理由説明書(上記第3の3(2))の記載及び当審査会事務局職員を

して詳細な説明を求めさせたところによると,諮問庁は,審査請求人が審査請求書において開示を求める部分の保有の有無について,おおむね以下のとおり説明する。


ア 文書1の各文書に表紙及び裏表紙として設けられた部分はなく,審査請求人が「裏表紙」であると主張する部分は,各契約書の契印のある最終頁である。当該各最終頁は,原処分において開示されている。

イ 文書2(1)①の文書には表紙はあるが,裏表紙はなく,当該表紙は原処分2において開示されている。同②の文書に表紙及び裏表紙はない。


ウ したがって,審査請求人が審査請求書で開示を求める部分のうち,原処分において開示されている文書2(1)①の文書の表紙を除く部分(別紙の4に掲げる部分)は,厚生労働省において保有していないため,不開示としたことは妥当である。


(3)当審査会において,諮問庁から提示を受けた本件対象文書の写しを確認した結果は,以下のとおりであり,上記(2)の諮問庁の説明は妥当であると認められる。

文書1の各文書に表紙及び裏表紙として設けられた部分はなく,審査請求人が「裏表紙」と主張する部分は,各契約書の契印のある最終頁であると認められる。文書2(1)②の文書に表紙及び裏表紙はなく,同①の文書には表紙はあるが,裏表紙はなく,当該表紙は原処分2において開示されている。


(4)以上のことから,厚生労働省において別紙の4に掲げる部分を保有していないとする上記(2)ウの諮問庁の説明は,不自然,不合理であるとは認められず,これを覆すに足りる特段の事情も認められない。

したがって,厚生労働省において,別紙の4に掲げる部分を保有しているとは認められない。


3 審査請求人のその他の主張について

(1)文書の特定について

ア 審査請求人は,審査請求書(上記第2の2(2)ア)において,本件対象文書には覚書及び様式が含まれていない旨を主張して,文書の特定を争うものと解されるので,以下,検討する。


イ 理由説明書の記載(上記第3の1(7),(8)及び3(1))及び当審査会事務局職員をして詳細な説明を求めさせたところによると,諮問庁は,文書の特定の妥当性について,おおむね以下のとおり説明する。

(ア)審査請求人は,本件対象文書について覚書及び様式の遺脱がある

旨を主張するが,特定法人AないしC及びGないしOについての様式は原処分2により開示した文書2(1)①に含まれており,その他の様式及び覚書は,本件審査請求後に行われた後続処分2により開示決定が行われている。本件開示請求に対し,原処分及び後続処分により開示請求に係る行政文書を特定し,開示決定等したものであり,審査請求人の主張は当たらないものと考える。


(イ)本件審査請求を受け,諮問庁は,令和2年8月5日付けで審査請求人に「審査請求書にかかる確認について」を送付し,本件開示請求に対しては,原処分及び後続処分による開示決定等が行われ,審査請求人が遺脱を主張する文書については,これら開示決定等された文書に含まれていること等を説明した上で,本件審査請求を取り下げるか否か照会したが,同月19日の回答期限までに審査請求人から回答はなかった。また,審査請求人は,後続処分に対する不服審査請求を提起しておらず,争っていない。


ウ 当審査会において,諮問書に添付された上記イ(イ)に掲げる令和2年8月5日付けの諮問庁の文書の内容を確認したところ,諮問庁の説明のとおりであると認められる。

念のため,本件対象文書及び後続処分で開示決定等された文書の写しを諮問庁から提示を受けて確認したところ,上記イ(ア)の諮問庁の説明のとおり,特定法人AないしC及びGないしOについての様式は原処分2により開示された文書2(1)①に,また,特定法人DないしF等係る様式及びこれらの法人との覚書は後続処分2において開示された文書中に,それぞれ含まれているものと認められる。


エ 審査請求人は,上記アのとおり,原処分には文書の特定に誤りがある旨主張していると解される。しかしながら,法11条の規定を適用し,開示請求に係る文書の相当部分について先行して開示決定等がされている場合,文書の特定の問題は,原則として後続の開示決定等(後続処分)に対して争うべきところ,本件においては,上記イ(イ)のとおり,審査請求人が遺脱を主張する文書は後続処分において特定されている旨を処分庁が審査請求人に説明したのに対して,審査請求人が後続処分に対する審査請求を提起せず,争っていないことを踏まえると,先行決定である原処分に対する審査請求である本件において判断すべき特段の事情があると認めることもできない。


(2)審査請求人はその他種々主張するが,いずれも当審査会の上記判断を左右するものではない。


4 本件各一部開示決定の妥当性について

以上のことから,本件対象文書につき,その一部を保有していない,又は法5条2号イ及び6号柱書きに該当するとして不開示とした各決定については,審査請求人が開示すべきとする部分のうち原処分で開示されている部分を除く別紙の4に掲げる部分は,厚生労働省において保有しているとは認められず,不開示としたことは妥当であると判断した。


(第3部会)

委員 髙野修一,委員 久末弥生,委員 葭葉裕子


別紙

1 文書1

① 国民年金保険料の納付受託事務に関する契約書(特定法人A(平成28年度))

② 国民年金保険料の納付受託事務に関する契約書(特定法人B(平成28年度))

③ 国民年金保険料の納付受託事務に関する契約書(特定法人C(平成28年度))

④ 国民年金保険料の納付受託事務に関する契約書(特定法人D(平成28年度))

⑤ 国民年金保険料の納付受託事務に関する契約書(特定法人E(平成28年度))

⑥ 国民年金保険料の納付受託事務に関する契約書(特定法人F(平成28年度))


2 文書2

(1)国民年金保険料の納付受託取扱要領(平成27年4月厚生労働省年金

局事業管理課・日本年金機構国民年金部)

① 特定法人AないしC及びGないしOの納付受託事務に関する契約書に関するもの

② 特定法人DないしF及びPの納付受託事務に関する契約書に関するもの


(2)国民年金保険料の納付受託事務に係る実施要領

特定法人AないしC及びGないしOの納付受託事務に関する契約書に関するもの


3 厚生労働省において保有していないとして原処分で不開示とした部分 上記1及び2に掲げる文書のうち2(1)①に掲げる文書の裏表紙裏及び裏表紙並びにその余の文書の表紙,表紙裏,裏表紙裏及び裏表紙


4 審査請求人が審査請求書において開示を求める部分のうち原処分において開示されている部分(上記2(1)①の「表紙」)を除いた部分 上記1及び2に掲げる文書のうち,文書1並びに文書2(1)②の各文書の「表紙」及び「裏表紙」並びに文書2(1)①に掲げる文書の「裏表紙」


*****************

テキスト版 YM 250725 乙9号証=TS201221高野修一答申書=答申第412号 中野晴行裁判官 山名学訴訟

テキスト版 YM 250725 乙9号証=TS201221高野修一答申書=答申第412号 中野晴行裁判官 山名学訴訟

訴訟物=<< 山名学委員が内容虚偽の不開示決定妥当理由を故意にでっち上げた事実を原因として発生した知る権利の侵害を理由とした慰謝料請求事件 >>


Ⓢ YM 250725 被告証拠説明書(1) 中野晴行裁判官 山名学訴訟 

http://blog.livedoor.jp/marius52/archives/5618045.html


*******************

〇 TS 答申状況画面 201221高野修一答申書を含む 

https://imgur.com/a/brub2O8

https://www.soumu.go.jp/main_sosiki/singi/jyouhou/toushin_r0209.html


▼ 以下2つは、原告がした不服申立てに対する高野修一答申書である。

=> TS201221高野修一答申書 令和2年度(行情)答申第411号

https://www.soumu.go.jp/main_content/000724250.pdf

=> TS201221高野修一答申書 令和2年度(行情)答申第412号

https://www.soumu.go.jp/main_content/000724251.pdf

http://blog.livedoor.jp/marius52/archives/5618386.html

https://marius.hatenablog.com/entry/2025/08/02/085229

https://ameblo.jp/bml4557/entry-12920272966.html

https://plaza.rakuten.co.jp/marius/diary/202508020000/


**********

==> TS210222高野修一答申書 令和3年2月22日(行情)答申第467号及び同第468号

https://www.soumu.go.jp/main_content/000734148.pdf


***************

諮問庁:厚生労働大臣

諮問日:令和2年8月12日(令和2年(行情)諮問第403号)

答申日:令和2年12月21日(令和2年度(行情)答申第412号)

事件名:コンビニ本部に対する国民年金保険料の領収(納付受託)済通知書の

送付請求権は日本年金機構に事務委託されていないことが分かる平

成28年度に有効な文書の不開示決定(不存在)に関する件


答 申 書


第1 審査会の結論

「平成28年度に有効な文書で,コンビニ本部に対して,済通の送付請

求権は,厚生労働省に権限があり,年金機構には事務委託されていないこ

とが分かる文書及び情報提供」(以下「本件対象文書」という。)につき,

これを保有していないとして不開示とした決定は,妥当である。


第2 審査請求人の主張の要旨

1 審査請求の趣旨

本件審査請求の趣旨は,行政機関の保有する情報の公開に関する法律

(以下「法」という。)3条の規定に基づく開示請求に対し,令和2年1

月8日付け厚生労働省発年0108第6号により厚生労働大臣(以下「厚

生労働大臣」,「処分庁」又は「諮問庁」という。)が行った不開示決定

(以下「原処分」という。)について,その取消しを求めるというもので

ある。 


2 審査請求の理由

審査請求人の主張する審査請求の理由は,審査請求書によると,おおむ

ね以下のとおりである。

原処分は,不当である。


(1)経緯

ア 本件開示請求文言:「平成28年度に有効な文書で,コンビニ本部

に対して,済通の送付請求権は,厚生労働省に権限があり,年金機構

には事務委託されていないことが分かる文書及び情報提供」

イ 原処分で特定された文書名:(上記第1に掲げるとおり。また,上

記アに同じ。)

ウ 不開示とされた理由(厚生労働省の主張):本件対象文書「につい

ては,令和元年12月18日付け補正依頼に記載した理由から,作成

又は取得した事実はなく,保有していないため不開示とした。」


(2)厚生労働省の主張に対する認否等

ア 厚生労働省が特定した文書名の違法性

<1p>


(ア)本件開示請求文言は,「年金機構には事務委託されていないこと

が分かる文書」である。

(イ)一方,厚生労働大臣は「作成・取得した事実はない」と主張して

いることから,「年金機構に事務委託されていることが分かる文書」

は保有していると主張している(ことになる)。

(ウ)「年金機構に事務委託されていることが分かる文書」が本件対象

文書であることの認否が争点となる。

(エ)争点の全体集合は,「1 事務委託されている場合」と「2 事

務委託されていない場合」との2つしか存在しない。すなわち,

「事務委託されている事実」が分かれば,「事務委託されていない

事実」が,自動的に分かる関係にある。

(オ)(よって)「事務委託されていることが分かる文書」は,本件開

示請求文言から,本件対象文書に該当する文書である。(中略)


イ 本件不開示決定通知書に,「補正依頼に記載した理由から」と記載

し,具体的理由を明記しなかった行為は,違法である。

(ア)厚生労働大臣が交付した本件不開示決定通知書は,虚偽有印公文

書作成罪に該当する文書であり,交付した行為は,虚偽有印公文書

行使罪に該当する行為である。

(イ)不開示の理由として,「令和元年12月18日付け補正依頼に記

載した理由」としていることは,違法である。

令和元年12月18日付け補正依頼書は,以下の点から,軽微な

文書であり,正規の手続である決裁を飛ばした文書である。

a 発番表示がない。

b 決裁印も押されていない。

c 決裁者名の記載もない。

軽微な文書は,交付した直後に破棄できる文書であり,明日にで

もでっち上げ作成できる文書である。軽微な文書に記載されている

内容を指示し,具体的な理由を明示せずに不開示の理由としている

ことは,厚生労働大臣による決裁を受けていない不開示理由であり,

違法である。

(ウ)上記アの理由を明示すると,厚生労働大臣の決裁を得られないこ

とから,「令和元年12月18日付け補正依頼に記載した理由」と

することでワンクッションを置き,決裁を受けたものである。

決裁文書に明記すれば違法が明らかになるため,本件不開示決定

通知書に記載することを回避したものである。(以下略)


第3 諮問庁の説明の要旨

1 本件審査請求の経緯

(1)審査請求人は,令和元年12月3日付け(同月4日受付)で処分庁に

<2p>


対し,法の規定に基づき本件対象文書の開示請求を行った。

(2)これに対して処分庁は,「国民年金保険料の領収(納付受託)済通知

書については,厚生労働省が保有している文書であることから,国民年

金保険料の領収(納付受託)済通知書を厚生労働省へ送付するようにコ

ンビニ本部に求めることができるのは,厚生労働省となる」こと及びそ

れゆえ本件対象文書を「保有していない」ことを伝えるととともに,本

件開示請求の取下げ希望の有無を確認するため,令和元年12月18日

付けで「開示請求内容の確認について(補正依頼)」(以下「開示請求

補正依頼」という。)を送付したところ,同月20付け(同月23日受

付)で審査請求人から回答があり,本件開示請求を取り下げない旨を確

認した。

(3)上記(2)を踏まえ,処分庁は,本件対象文書について「令和元年1

2月18日付け補正依頼に記載した理由から,作成又は取得した事実は

なく,保有していない」ことを理由として,不開示の原処分を行った。

(4)審査請求人は,令和2年3月31日付け(同年4月1日受付)で本件

審査請求を提起したが,審査請求書の記載では,審査請求の趣旨及び理

由が不明であったため,処分庁は,審査請求の趣旨及び理由を明確に記

載するよう補正を求める文書(以下「審査請求補正依頼」という。)を

同年6月18日付けで審査請求人に送付した。

(5)令和2年7月1日に審査請求人から回答が送付されたが,その内容を

確認してもなお審査請求の趣旨及び理由が不明であったため,処分庁は,

改めて2回目の審査請求補正依頼を同日付けで送付した。

(6)2回目の回答提出期限である令和2年7月15日までに回答が得られ

なかったため,処分庁は,2回目の審査請求補正依頼と同内容の3回目

の審査請求補正依頼を同日付けで送付した。

(7)令和2年7月17日に審査請求人から回答が送付され,「分からない

というだけでは答えようがない。このように理解したが,それでよいか

と確認しますというように求める。後日厚労省に行って説明する」旨記

載されていた。

(8)処分庁は,1回目の審査請求補正依頼に対する審査請求人の回答から

審査請求の趣旨及び理由と思われる箇所を抜粋し,その内容でよいか確

認するため,4回目の審査請求補正依頼を令和2年7月21日に送付し

たが,同年8月4日の提出期限までに回答及び審査請求人の来訪はなか

った。

(9)これまでの再三にわたる審査請求の趣旨及び理由の確認において,明

確な回答が得られないため,4回目の審査請求補正依頼に記載した以下

の3点を本件審査請求の趣旨及び理由として諮問を行うものである。

① 原処分において,不開示決定通知書に「補正依頼に記載した理由か

<3p>


ら」と明記し,具体的理由を記載しなかった行為は,理由不備である

こと。今回も,「令和元年12月18日付け補正依頼に記載した理由」

が明示された文書は送付されていない事実がある。理由不備である。

担当者は,当初の本件開示請求文言「平成28年度に有効な文書で,

コンビニ本部に対して,済通の送付請求権は,厚生労働省に権限があ

り,年金機構には事務委託されていないことが分かる文書及び情報提

供」で文書を特定できたにもかかわらず,不開示決定となる請求文言

を引き出すために補正依頼を行ってきた。本来は,開示決定となるよ

うに審査請求人に情報提供を行うべきであるにも拘らず,情報提供を

行っていない。

② 「事務委託されていない」のであれば,自動的に「事務委託された

ことが分かる文書」が開示請求対象の文書である。厚生労働大臣は,

「年金機構に事務委託されていることが分かる文書」を特定すべきで

ある。

③ 不開示とした理由中に,「令和元年12月18日付け補正依頼に記

載した理由」との文言を挿入したことは,虚偽有印公文書であるこ

とを糊塗する目的であり,故意にした犯罪であることを認めること。


2 諮問庁としての考え方

厚生労働省において,本件対象文書は保有しておらず,不開示とした原

処分は妥当であると考える。


3 理由(原処分の妥当性について)

(1)上記1(9)①の主張について

処分庁は,不開示理由を記載している令和元年12月18日付けの開

示請求補正依頼を添付して原処分の決裁を行い,本件不開示決定通知書

を審査請求人へ送付する際には,審査請求人が不開示理由を確認できる

ように当該補正依頼の写しを同封した上で送付している。このため,審

査請求人の主張は当たらないものと考える。


(2)上記1(9)②の主張について

国民年金保険料の領収(納付受託)済通知書(以下「領収通知書」と

いう。)は,厚生労働省の行政文書であるため,領収通知書を厚生労働

省へ送付するようにコンビニ本部に求めることができるのも厚生労働省

である。領収通知書を送付する事務は,日本年金機構に事務委託するも

のではなく,したがって「事務委託していないことが分かる文書」も作

成していないため,審査請求人の主張は当たらないものと考える。


(3)上記1(9)③の主張について

処分庁は,不開示理由を記載している令和元年12月18日付けの開

示請求補正依頼を添付して原処分の決裁を行い,本件開示決定通知書を

審査請求人へ送付する際,審査請求人が不開示理由を確認できるように

<4p>


当該補正依頼の写しを同封している。このため,審査請求人の主張は当

たらないものと考える。


4 結論

以上のとおり,原処分は妥当であり,本件審査請求は棄却すべきものと

考える。


第4 調査審議の経過

当審査会は,本件諮問事件について,以下のとおり,調査審議を行った。

① 令和2年8月12日  諮問の受理

② 同日        

諮問庁から理由説明書を収受

③ 同年11月26日   審議

④ 同年12月17日   審議


第5 審査会の判断の理由

1 本件対象文書について

本件開示請求に対し,処分庁は,本件対象文書を保有していないとして

不開示とする原処分を行い,諮問庁も原処分を妥当としているので,以下,

本件対象文書の保有の有無について検討する。


2 本件対象文書の保有の有無について

(1)理由説明書の記載(上記第3の1(3))及び当審査会事務局職員を

して諮問庁に対し詳細な説明を求めさせたところによると,諮問庁は,

本件対象文書の保有の有無について,おおむね以下のとおり説明する。

ア 本件開示請求は,コンビニエンスストア(以下「コンビニ」とい

う。)本部に対して,同本部が保管する領収通知書の送付請求権は,

厚生労働省に権限があり,日本年金機構には事務委託されていないこ

とが分かる文書の開示を求めるものであると解される。

イ 国民年金保険料の納付委託については,国民年金法92条の3第1

項2号の「納付事務を適正かつ確実に実施することができると認めら

れ,かつ,政令で定める要件に該当する者として厚生労働大臣が指定

するもの」に該当する者として,コンビニ本部運営会社各社が厚生労

働大臣の指定を受けている。

ウ また,「国民年金保険料の納付受託取扱要領」(平成27年4月厚

生労働省年金局事業管理課・日本年金機構国民年金部。以下「要領」

という。)により,コンビニ店舗は,被保険者から納付された保険料

を取りまとめてコンビニ本部へ送付し,同本部では,保険料の国庫へ

の納付手続を行うこととされている。

エ 領収通知書は,コンビニ店舗において被保険者へ交付する領収(納

付受託)証書を切り離した残りの部分に相当し,要領に基づき,コン

ビニ店舗からコンビニ本部に送付し,同本部において,3年を経過す

る年度末まで保存することとされているが,被保険者の氏名,基礎年

<5p>


金番号,納付額等が印字され,歳入徴収官(厚生労働省年金局事業管

理課長)宛てに通知する形となっていることから,厚生労働省の行政

文書である。

オ このため,業務上必要がある場合には,通常,コンビニ本部から領

収通知書の写しを取り寄せている。このように,領収通知書を厚生労

働省へ送付するようにコンビニ本部に求めることができるのは,厚生

労働省であり,領収通知書を求める権限について,日本年金機構に事

務委託されていることはなく,また,事務委託されていないことが分

かる文書も特段作成,取得していない。

カ 以上のことから,処分庁において,本件対象文書を作成,取得して

おらず,本件対象文書を保有していないとして不開示とした原処分は

妥当であると考える。


(2)当審査会において,関係法令の規定を確認するとともに,諮問庁から

要領及び領収通知書の様式の提示を受けて確認したところ,関係法令,

要領及び領収通知書の様式については,上記(1)イないしエの諮問庁

の説明のとおりであることが確認された。

このため,本件対象文書を保有していないとする上記(1)カの諮問

庁の説明は,法令等に基づくものであり,不自然,不合理であるとは認

められず,また,これを覆すに足りる特段の事情も認められない。

したがって,厚生労働省において本件対象文書を保有していないとす

る上記(1)の諮問庁の説明は是認せざるを得ない。


3 審査請求人の主張について

(1)審査請求人は,審査請求書(上記第2の2(2)イ)において,原処

分について理由の提示の不備を主張しているものと解される。

そこで,本件不開示決定通知書(以下「本件通知書」という。)の

「不開示とした理由」を確認すると,本件対象文書を取得,保有してい

ない理由として,「令和元年12月18日付け補正依頼に記載した理由

から」と記載されているのみであり,本件通知書に処分の理由が端的に

記載されているということはできない。また,当該補正依頼が別紙とし

て明記され本件通知書と一体化する形が取られているわけでもない(諮

問書のつづりを見ても当該補正依頼との一体性は確認できない。)。

しかしながら,理由説明書(上記第3の3(3))における諮問庁の

説明によると,本件通知書を「送付する際,審査請求人が不開示理由を

確認できるように当該補正依頼の写しを同封した」としていることを踏

まえると,原処分が理由の提示の不備に当たるとするには及ばないもの

と認められる。

(2)審査請求人のその他の主張は,当審査会の上記判断を左右するもので

はない。

<6p>


4 付言

処分の理由は,本来,処分内容とともに,端的にかつ一体的に提示され

ることが望ましいことはいうまでもない。

本件においては,上記3(1)の理由により,原処分が理由の提示の不

備に当たるとするには及ばないが,処分庁においては,今後,この点につ

いて,適切に対処することとすべきである。

5 本件不開示決定の妥当性について

以上のことから,本件対象文書につき,これを保有していないとして不

開示とした決定については,厚生労働省において本件対象文書を保有して

いるとは認められず,妥当であると判断した。


(第3部会)

委員 髙野修一,委員 久末弥生,委員 葭葉裕子